
La finance, c’est une langue étrangère que personne ne vous a vraiment apprise. REER, FNB, taux marginal, capitalisation… autant de termes qui donnent envie de changer de chaîne. On a décidé de faire le lexique des finances personnelles qu’on aurait aimé avoir à 25 ans, avec les vraies définitions, sans le jargon inutile, et avec un peu d’humour pour rendre ça supportable.
Période pendant laquelle vous remboursez votre prêt hypothécaire. Au Canada, l’amortissement standard est de 25 ans, mais peut aller jusqu’à 30 ans pour certains acheteurs. Plus l’amortissement est long, plus les paiements mensuels sont bas, mais plus vous payez d’intérêts au total.
Calculateur hypothèque
Un budget est un plan qui compare vos revenus à vos dépenses sur une période donnée. Il permet d’identifier où va votre argent, de réduire les dépenses superflues et d’atteindre des objectifs financiers. La méthode 50/30/20 est l’une des approches les plus populaires au Québec.
Méthode budget 50/30/20
Le CELI est un compte enregistré canadien dans lequel la croissance des placements et les retraits sont entièrement libres d’impôt. En 2026, le plafond annuel est de 7 000 $ et le cumul depuis 2009 est de 109 000 $. On peut y mettre des FNB, des CPG, des actions ou du cash.
Guide complet CELI
Un CPG est un placement à terme fixe (généralement 1 à 5 ans) offrant un taux d’intérêt garanti. Le capital est protégé et le rendement est connu d’avance. Idéal pour de l’argent dont on n’aura pas besoin à court terme et qu’on ne veut pas exposer au risque des marchés.
La diversification consiste à répartir ses placements entre différents actifs, secteurs et régions géographiques pour réduire le risque. Si une entreprise ou un secteur performe mal, les autres compensent. Les FNB tout-en-un comme XEQT offrent une diversification mondiale automatique.
Meilleurs FNB canadiens
L’équité immobilière est la différence entre la valeur marchande de votre propriété et le solde restant de votre hypothèque. Si votre maison vaut 400 000 $ et qu’il vous reste 250 000 $ à rembourser, votre équité est de 150 000 $. Elle augmente avec le temps grâce aux remboursements et à l’appréciation de la propriété.
Un FNB est un panier de placements (actions, obligations, etc.) qui s’achète et se vend en bourse comme une action ordinaire. Il permet d’investir dans des centaines ou milliers d’entreprises en une seule transaction, à très faibles frais. XEQT, VGRO et ZSP sont parmi les plus populaires au Canada.
Les FNB pour débutants
Un fonds d’urgence est une réserve d’argent liquide couvrant 3 à 6 mois de dépenses essentielles. Il permet de faire face aux imprévus (perte d’emploi, réparation urgente, maladie) sans recourir à la carte de crédit ou vendre ses placements au mauvais moment.
Guide fonds d’urgence
L’inflation est la hausse générale des prix des biens et services dans le temps. Elle érode le pouvoir d’achat : 100 $ d’aujourd’hui vaudront moins dans 10 ans. C’est pourquoi laisser son argent dormir dans un compte à 0,1 % d’intérêt est une forme de perte lente mais certaine.
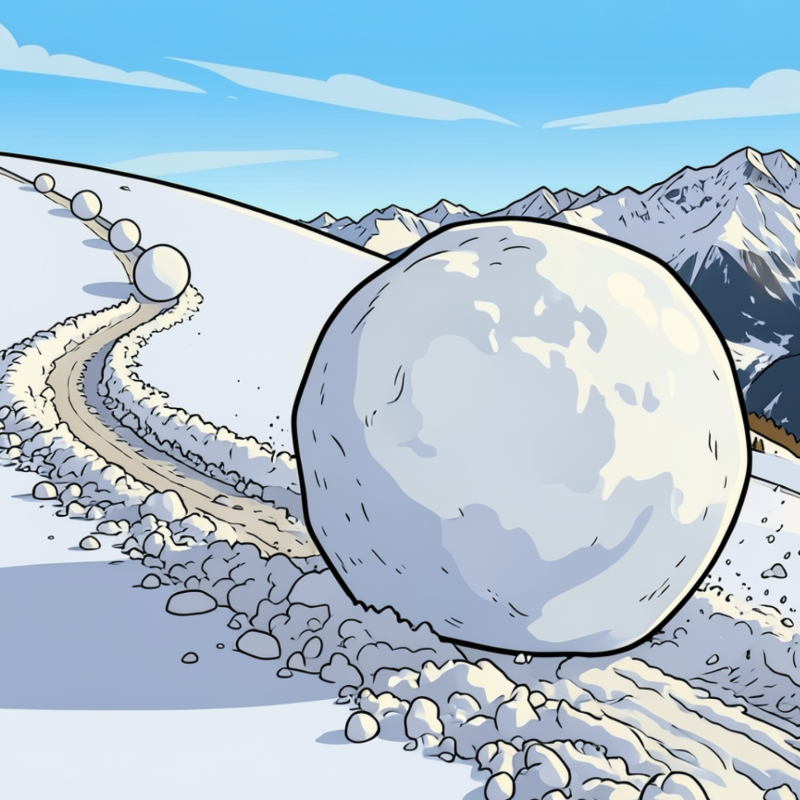
Les intérêts composés sont des intérêts calculés non seulement sur le capital de départ, mais aussi sur les intérêts déjà accumulés. Sur le long terme, cet effet de boule de neige est extraordinaire : 1 000 $ à 7 % pendant 30 ans donnent 7 612 $, sans ajouter un sou de plus.
Guide intérêts composés
La liquidité désigne la facilité avec laquelle un actif peut être converti en argent rapidement et sans perte de valeur significative. Le cash et les comptes épargne sont très liquides. Les FNB le sont aussi (vendables en quelques secondes en bourse). L’immobilier est peu liquide, vendre une maison prend des semaines ou des mois.
La mise de fonds est le montant initial versé lors de l’achat d’une propriété. Au Canada, le minimum est de 5 % pour les propriétés sous 500 000 $. En dessous de 20 %, une assurance SCHL est obligatoire. Le CELIAPP et le RAP sont des outils populaires pour constituer sa mise de fonds.
Guide mise de fonds Québec
Un portefeuille est l’ensemble des placements détenus par un investisseur : actions, obligations, FNB, CPG, immobilier, etc. La composition d’un portefeuille dépend du profil de risque de l’investisseur et de son horizon de placement. Un FNB tout-en-un comme XEQT constitue à lui seul un portefeuille complet et diversifié.
Simulateur FNB
Le RAP permet de retirer jusqu’à 60 000 $ de son REER sans payer d’impôt pour l’achat d’une première propriété. Le montant doit être remboursé sur 15 ans. Combiné au CELIAPP, un couple peut accéder à jusqu’à 200 000 $ libres d’impôt pour sa mise de fonds.
Guide RAP 2026
Le REER est un compte d’épargne-retraite dans lequel les cotisations sont déductibles du revenu imposable. Cela génère un remboursement d’impôt immédiat. La croissance à l’intérieur est à l’abri de l’impôt jusqu’au retrait. En 2026, le plafond est de 33 810 $ ou 18 % du revenu gagné.
REER ou CELI, lequel choisir ?
Le rendement est le gain ou la perte généré par un placement sur une période donnée, exprimé en pourcentage. Un rendement de 7 % signifie que 1 000 $ investis sont devenus 1 070 $ en un an. Le rendement historique moyen des marchés boursiers mondiaux est d’environ 7 à 8 % par année sur le long terme.
Calculateur intérêts composés
Le taux directeur est le taux d’intérêt fixé par la Banque du Canada pour influencer l’économie. Il affecte directement les taux des prêts hypothécaires, des marges de crédit et des comptes épargne. La Banque du Canada l’ajuste 8 fois par année selon les conditions économiques.
Le taux marginal est le taux d’imposition appliqué au dernier dollar de revenu gagné, pas à l’ensemble du revenu. Au Québec, les taux combinés 2026 vont de 25,69 % à 53,31 %. Connaître son taux marginal aide à comprendre l’impact d’une cotisation REER sur sa facture fiscale.
Taux marginal Québec 2026
Le taux d’intérêt est le pourcentage appliqué à un montant emprunté ou épargné sur une période donnée. Pour un emprunt (hypothèque, carte de crédit), c’est ce que vous payez en plus. Pour un compte épargne ou un CPG, c’est ce que vous recevez en plus. Les taux des cartes de crédit (19,99 %) sont nettement plus élevés que ceux des comptes épargne (2-3 %).